Di balik perubahan anggaran Kota Tomohon tahun 2026, ada angka pendapatan yang bertambah, belanja yang disesuaikan, dan belanja modal yang menyusut tajam dalam rancangan awal. Persetujuan bersama DPRD dan pemerintah kota telah dicapai, tetapi pertanyaan tentang prioritas pembangunan, sumber pembiayaan, dan manfaatnya bagi masyarakat masih perlu dijawab.
Bagi seorang warga, terutama rakyat kecil, anggaran pemerintah daerah mungkin terasa jauh dari kehidupan sehari-hari. Angkanya terlalu besar, istilahnya terlalu teknis, dan dokumennya tidak selalu mudah dipahami.
Miliaran rupiah berpindah dari satu pos ke pos lain, sementara masyarakat lebih akrab dengan pertanyaan yang sederhana: apakah jalan yang rusak akan diperbaiki, apakah fasilitas umum akan dibenahi, apakah pelayanan publik akan semakin baik, apakah kami akan lebih sejahtera, apakah ekonomi akan membaik, dan apakah akan ada lapangan pekerjaan?
Pertanyaan-pertanyaan itu sebenarnya bertemu pada satu dokumen yang menentukan banyak hal dalam kehidupan kota: Anggaran Pendapatan dan Belanja Daerah (APBD).
Di dalamnya, pemerintah menetapkan berapa banyak uang yang diperkirakan masuk, untuk apa uang itu dibelanjakan, dan bagaimana kekurangan pembiayaan ditutup. Ketika anggaran berubah, yang berubah bukan hanya angka di dalam tabel. Ada prioritas yang disesuaikan, rencana yang perlu dihitung ulang, dan keputusan yang harus dapat dijelaskan kepada masyarakat.
Itulah yang membuat Perubahan APBD Kota Tomohon Tahun Anggaran (TA) 2026 layak dibaca lebih jauh.
Pada Jumat, 11 September 2026, lalu, Dewan Perwakilan Rakyat Daerah (DPRD) Kota Tomohon dan Pemerintah Kota Tomohon mencapai persetujuan bersama atas Rancangan Peraturan Daerah (Ranperda) tentang Perubahan APBD 2026. Persetujuan itu dicapai dalam rapat paripurna di Ruang Sidang DPRD Kota Tomohon.
Rapat dipimpin Ketua DPRD Kota Tomohon, Johnny Runtuwene, didampingi Wakil Ketua DPRD Donald Pondaag dan Jefri Polii, Wali Kota Tomohon Caroll J. A. Senduk, hadir menyampaikan pendapat akhir pemerintah.
Dari sisi prosedur, persetujuan tersebut merupakan tahap penting dalam pembahasan anggaran. Namun, bagi publik, pekerjaan memahami perubahan APBD belum selesai ketika rapat paripurna berakhir. Justru setelah angka-angka disepakati, pertanyaan mengenai arah penggunaan uang publik menjadi semakin penting.
Angka yang Berubah di Meja Pembahasan
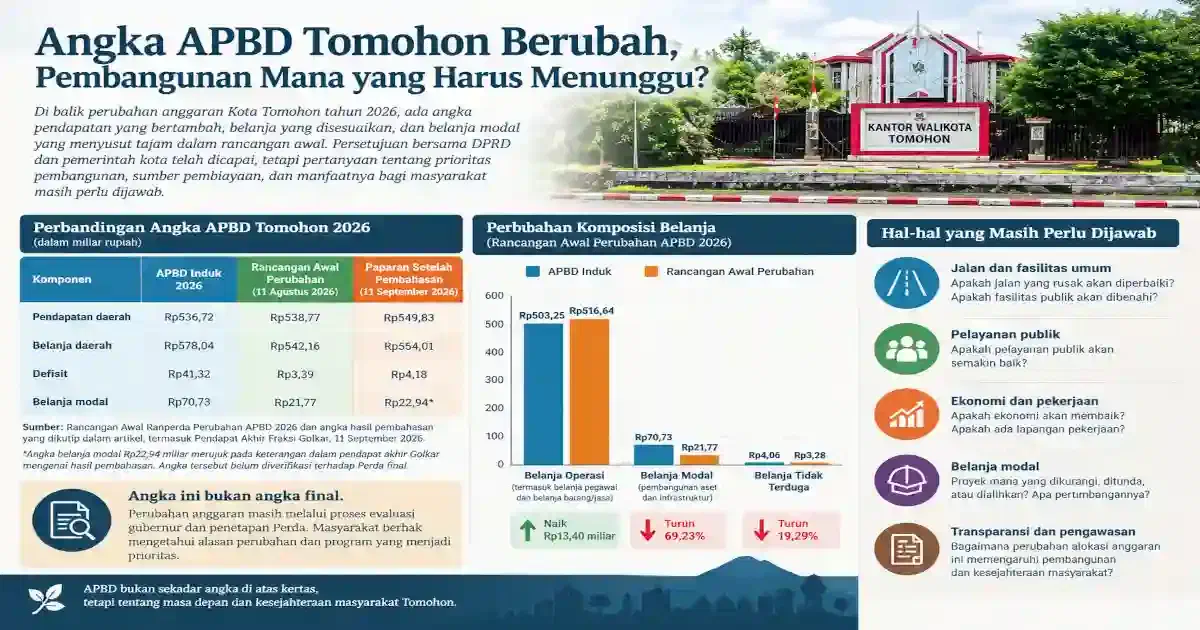
Dalam pemberitaan mengenai rapat paripurna tersebut, pendapatan daerah setelah pembahasan disampaikan sebesar Rp549.830.600.478. Sementara itu, belanja daerah dialokasikan sebesar Rp554.008.102.287. Angka tersebut merujuk pada paparan hasil pembahasan pada 11 September 2026, bukan pada Rancangan Awal Ranperda Perubahan APBD yang dicetak pada 11 Agustus 2026.
Selisih kedua angka tersebut menghasilkan defisit Rp4.177.501.809. Pemerintah merencanakan pembiayaan netto dalam jumlah yang sama untuk menutup defisit tersebut.
Sementara, dokumen rancangan awal Perubahan APBD 2026 yang menjadi bahan telaah memuat angka berbeda.
Dalam dokumen itu, pendapatan daerah direncanakan sebesar Rp538.767.116.388, sedangkan belanja daerah sebesar Rp542.160.659.497. Defisit yang tercantum mencapai Rp3.393.543.109.
Perbedaannya tidak kecil untuk diabaikan.
Pendapatan dalam paparan setelah pembahasan lebih tinggi sekitar Rp11,06 miliar dibandingkan angka dalam rancangan awal. Belanja bertambah sekitar Rp11,85 miliar, sedangkan defisit meningkat sekitar Rp783,96 juta.
Perubahan tersebut belum dengan sendirinya menunjukkan adanya masalah. Angka dalam proses pembahasan anggaran memang dapat mengalami penyesuaian. Namun, publik perlu mengetahui bagaimana perubahan itu terjadi dan apa yang mendasarinya.
Pos pendapatan mana yang bertambah? Program apa yang memperoleh tambahan alokasi? Apakah ada kegiatan yang dikurangi, ditunda, atau dialihkan?
Masyarakat baru mengetahui besaran anggarannya, belum seluruh cerita di balik perubahan tersebut. Apalagi memang dokumen APBD bukan merupakan rahasia, sehingga sudah seharusnya dibuka ke publik.
Ketika Belanja Modal Menyusut Tajam
Salah satu bagian paling mencolok dalam rancangan awal Perubahan APBD 2026 adalah belanja modal.
Pada APBD induk, belanja modal dialokasikan sebesar Rp70.732.608.774,98. Dalam rancangan awal Perubahan APBD 2026, angkanya turun menjadi Rp21.765.736.970,48. Artinya, terdapat pengurangan Rp48.966.871.804,50 atau 69,23 persen dari alokasi awal.
Besarnya pengurangan ini patut mendapat perhatian. Belanja modal berkaitan dengan pengadaan atau pembangunan aset yang manfaatnya dapat digunakan dalam jangka panjang. Di dalamnya dapat tercakup pembangunan gedung, fasilitas publik, dan berbagai kebutuhan infrastruktur sesuai program yang ditetapkan pemerintah daerah.
Namun, angka total dalam rancangan awal ini belum menjelaskan proyek mana yang terkena perubahan.
Apakah ada pembangunan yang dijadwalkan ulang? Apakah sebagian kegiatan tidak lagi memperoleh alokasi? Apakah ada perubahan sumber pendanaan atau penyesuaian terhadap kebutuhan yang berkembang selama tahun anggaran berjalan?
Perubahan alokasi pembangunan akan lebih mudah dipahami ketika dikaitkan dengan ruang-ruang yang menopang kehidupan ekonomi kota. Salah satunya adalah kawasan Pasar Lama, yang kisah perdagangannya ditelusuri dalam Jalan yang Pernah Makmur.
Semua itu masih membutuhkan jawaban berdasarkan dokumen program, kegiatan, subkegiatan, dan daftar proyek yang diperbarui.
Rincian dalam rancangan awal menunjukkan perubahan yang lebih tajam pada belanja modal gedung dan bangunan. Alokasinya turun dari sekitar Rp54,45 miliar menjadi Rp4,77 miliar, atau berkurang sekitar Rp49,68 miliar
Gedung atau bangunan apa yang semula direncanakan? Kegiatan mana yang kemudian dikurangi? Apakah pembangunan tertentu tetap berjalan melalui skema pendanaan berbeda? Dan apa pertimbangan pemerintah ketika menentukan kegiatan yang harus diprioritaskan?
Pertanyaan-pertanyaan ini penting karena masyarakat perlu mengetahui konsekuensi nyata dari perubahan anggaran, bukan sekadar menerima penjelasan bahwa belanja telah diefisienkan.
Efisiensi tentu dapat menjadi langkah yang diperlukan ketika kemampuan keuangan daerah berubah. Tidak semua rencana harus dipaksakan berjalan apabila sumber pendanaannya tidak tersedia atau perhitungannya tidak lagi realistis.
Tetapi efisiensi juga perlu diterangkan dengan terang. Pengurangan anggaran yang besar harus disertai penjelasan mengenai kegiatan yang dikurangi, alasan pengurangan, dan dampaknya terhadap pelayanan maupun pembangunan.
Ada satu hal lagi yang tidak boleh luput: penurunan belanja modal tersebut tercatat dalam Rancangan Awal Ranperda Perubahan APBD 2026 yang dicetak pada 11 Agustus 2026 dengan status “Belum Terkunci.” Belum tersedia dasar yang cukup dalam dokumen ini untuk memastikan apakah besaran dan komposisinya tetap sama setelah pembahasan bersama pada 11 September 2026.
Karena itu, angka tersebut perlu dicocokkan dengan dokumen terbaru sebelum digunakan untuk menyimpulkan proyek apa yang benar-benar dipangkas atau dibatalkan.
Belanja Operasi Justru Meningkat
Di saat belanja modal menyusut dalam rancangan awal, belanja operasi bergerak ke arah sebaliknya.
Alokasinya meningkat dari sekitar Rp503,25 miliar menjadi Rp516,64 miliar. Kenaikannya mencapai sekitar Rp13,40 miliar.
Di dalam kelompok belanja operasi, belanja barang dan jasa naik dari sekitar Rp186,09 miliar menjadi Rp203,67 miliar. Ada tambahan sekitar Rp17,58 miliar.
Sebaliknya, belanja pegawai turun dari sekitar Rp296,99 miliar menjadi Rp292,87 miliar.
Perbedaan arah ini menarik untuk diperiksa lebih jauh. Ketika satu kelompok belanja berkurang cukup besar dan kelompok lain meningkat, pertanyaan yang wajar muncul adalah bagaimana pemerintah menentukan kebutuhan yang harus dipertahankan dan kegiatan yang masih dapat dibiayai.
Namun, kenaikan belanja operasi tidak otomatis berarti birokrasi menjadi boros. Demikian pula, penurunan belanja modal tidak otomatis berarti pembangunan masyarakat terabaikan.
Belanja operasi mencakup beragam kebutuhan. Untuk menilainya secara adil, publik harus mengetahui barang dan jasa apa yang akan dibiayai, program mana yang memperoleh tambahan anggaran, serta hasil apa yang diharapkan dari pengeluaran tersebut.
Apakah tambahan belanja barang dan jasa terutama mendukung layanan yang langsung dirasakan masyarakat? Apakah ada kebutuhan operasional yang memang meningkat? Atau terdapat kegiatan lain yang memerlukan penjelasan lebih terperinci?
Di sinilah Perangkat Daerah terkait perlu secara transparan. Transparansi penting, karena angka agregat berguna untuk menunjukkan arah perubahan, tetapi belum cukup untuk menilai kualitas belanja.
Satu miliar rupiah yang digunakan untuk memenuhi kebutuhan pelayanan dasar tentu harus dinilai berdasarkan tujuan dan hasilnya. Begitu pula pengeluaran untuk operasional pemerintahan harus dapat dijelaskan manfaatnya.
Ini bukan semata-mata besar atau kecilnya suatu pos anggaran, melainkan alasan di balik alokasinya dan hasil yang dijanjikan kepada masyarakat.
Pendapatan Bertambah, tetapi Tidak Semua Sumber Bergerak Naik
Perubahan anggaran tidak hanya berkaitan dengan belanja. Pemerintah juga harus menghitung ulang berapa banyak pendapatan yang dapat dihimpun atau diterima selama tahun berjalan.
Dalam rancangan awal, Pendapatan Asli Daerah (PAD) justru direncanakan turun dari sekitar Rp77 miliar menjadi Rp76,05 miliar.
Penurunan itu terjadi meskipun target pajak daerah meningkat.
Target pajak daerah naik dari sekitar Rp42,72 miliar menjadi Rp44,38 miliar. Sebaliknya, target retribusi daerah turun dari sekitar Rp27,21 miliar menjadi Rp25,17 miliar. Hasil pengelolaan kekayaan daerah yang dipisahkan juga diproyeksikan turun dari Rp4,25 miliar menjadi sekitar Rp3,69 miliar.
Sementara itu, pendapatan transfer dalam rancangan awal tetap berada di kisaran Rp447,81 miliar.
Pos lain-lain pendapatan daerah yang sah meningkat dari sekitar Rp11,91 miliar menjadi Rp14,91 miliar. Di dalamnya terdapat penerimaan hibah yang direncanakan sebesar Rp3 miliar.
Susunan tersebut memperlihatkan bahwa sumber pendapatan daerah tidak semuanya mengalami perubahan dengan arah yang sama.
Target pajak meningkat, tetapi target retribusi menurun. Penerimaan hibah bertambah, sedangkan PAD secara keseluruhan justru mengalami penurunan.
Perbedaan itu layak mendapat penjelasan.
Apa dasar perhitungan kenaikan target pajak daerah? Mengapa target retribusi turun? Dari mana hibah sebesar Rp3 miliar direncanakan berasal, dan untuk kebutuhan apa dana tersebut akan digunakan?
Pertanyaan-pertanyaan ini bukan berarti target yang disusun pemerintah keliru. Sebaliknya, penjelasan mengenai dasar perhitungan akan membantu publik memahami bagaimana pemerintah memperkirakan kemampuan keuangannya.
Target pendapatan yang realistis penting untuk menjaga agar program tidak dibangun di atas perkiraan penerimaan yang terlalu optimistis. Jika proyeksi meleset, pemerintah dapat menghadapi kebutuhan penyesuaian yang memengaruhi kegiatan lain.
Karena itu, rincian sumber pendapatan dan dasar penetapan target seharusnya dapat diperiksa. Publik perlu mengetahui bukan hanya berapa uang yang diharapkan masuk, tetapi juga seberapa kuat dasar perkiraan tersebut.
Perlu diingat pula bahwa angka-angka pendapatan tadi berasal dari rancangan awal. Angka setelah pembahasan bersama lebih tinggi. Perubahan pada setiap sumber pendapatan harus ditelusuri melalui dokumen terbaru sebelum kesimpulan mengenai komposisi pendapatan final dapat dibuat.
Pengawasan seperti ini juga membutuhkan pers yang berani menjaga jarak dari kekuasaan dan terus mengajukan pertanyaan tentang penggunaan uang publik. Baca juga mengapa kedekatan dengan kekuasaan dapat menguji independensi pers.
Defisit Mengecil, Apakah Perencanaannya Sudah Tepat?
Dalam APBD induk, pendapatan daerah direncanakan sebesar Rp536,72 miliar, sementara belanja mencapai Rp578,04 miliar.
Selisih keduanya menghasilkan defisit sekitar Rp41,32 miliar.
Dalam rancangan awal Perubahan APBD 2026, defisit tersebut turun menjadi sekitar Rp3,39 miliar. Secara nominal, pengurangannya mencapai sekitar Rp37,93 miliar.
Perubahan ini berkaitan dengan penyesuaian pendapatan, belanja, dan pembiayaan. Salah satu komponen penting dalam rancangan awal adalah rencana penerimaan pembiayaan utang daerah sebesar Rp50 miliar pada APBD induk, yang kemudian menjadi nol dalam rancangan perubahan.
Pada saat yang sama, penerimaan pembiayaan dalam rancangan awal perubahan tercatat Rp20.74 miliar, seluruhnya berasal dari SiLPA atau sisa lebih perhitungan anggaran tahun sebelumnya.
Pengeluaran pembiayaan untuk pembayaran cicilan pokok utang yang jatuh tempo juga direncanakan turun dari sekitar Rp19,34 miliar menjadi Rp17,34 miliar.
Rangkaian perubahan tersebut membantu menjelaskan mengapa postur anggaran mengalami penyesuaian besar. Ketika asumsi pembiayaan berubah, kemampuan pemerintah mempertahankan rencana belanja juga ikut terpengaruh.
Tetapi ada pertanyaan lain yang patut diajukan: seberapa realistis asumsi yang digunakan ketika APBD induk disusun?
Jika rencana pembiayaan senilai Rp50 miliar tidak lagi diperhitungkan dalam rancangan perubahan, perlu dijelaskan apa yang mendasari perubahan tersebut dan bagaimana konsekuensinya terhadap program yang semula direncanakan.
Apakah kondisi keuangan berubah setelah APBD induk ditetapkan? Apakah terdapat perubahan kebijakan atau pertimbangan lain? Bagaimana pemerintah menentukan kegiatan yang harus disesuaikan ketika asumsi pembiayaan tidak lagi digunakan?
Jawabannya tidak dapat ditarik hanya dari selisih angka.
Penyusutan defisit memang dapat menunjukkan penyesuaian menuju struktur anggaran yang lebih berhati-hati. Namun, defisit yang lebih kecil bukan satu-satunya ukuran kesehatan fiskal daerah.
Pemerintah juga perlu menjelaskan kualitas pendapatan, kewajaran belanja, sumber pembiayaan, serta konsekuensi keputusan anggaran terhadap program pembangunan dan pelayanan publik.
Anggaran yang seimbang secara aritmetika tetap perlu diuji melalui pelaksanaan dan hasilnya.
Selain itu, angka defisit Rp3,39 miliar berasal dari rancangan awal, sedangkan paparan setelah persetujuan bersama menyebut defisit Rp4,18 miliar. Perbedaan ini harus dibaca sesuai tahap masing-masing, bukan dianggap sebagai dua angka untuk kondisi yang sama.
Persetujuan Bersama Bukan Garis Akhir
Dalam pendapat akhirnya pada rapat paripurna 11 September 2026, Wali Kota Caroll Senduk menjelaskan bahwa perubahan APBD merupakan instrumen penyesuaian terhadap dinamika perekonomian, perubahan kebijakan pemerintah pusat, dan kebutuhan riil pembangunan.
Untuk mengenal lebih jauh latar belakang kepala daerah yang menyampaikan pendapat akhir tersebut, pembaca dapat menelusuri perjalanan Caroll Senduk hingga Balai Kota Tomohon.
Ia juga menekankan bahwa perubahan anggaran bukan semata-mata perubahan angka, melainkan upaya mempertajam prioritas, meningkatkan kualitas belanja, dan mengoptimalkan pendapatan daerah.
Pernyataan itu menempatkan kualitas belanja sebagai salah satu tujuan penting perubahan APBD.
Tantangannya adalah memastikan tujuan tersebut terlihat dalam dokumen program, alokasi anggaran, dan hasil yang dapat dinilai masyarakat.
Wali kota turut mengapresiasi pimpinan dan anggota DPRD, Badan Anggaran (Banggar), serta Tim Anggaran Pemerintah Daerah (TAPD) yang terlibat dalam pembahasan. Ia menyebut perbedaan pandangan selama proses tersebut sebagai bagian dari mekanisme checks and balances dalam demokrasi lokal.
Perbedaan pandangan memang merupakan bagian dari pembahasan anggaran. Namun, mekanisme pengawasan tidak cukup berhenti pada perdebatan di ruang sidang atau persetujuan terhadap rancangan.
Masyarakat juga membutuhkan akses terhadap hasil pembahasan agar dapat mengetahui perubahan yang terjadi dan alasan di baliknya.
Menurut pemberitaan mengenai rapat tersebut, Ranperda yang telah disetujui bersama akan disampaikan kepada Gubernur Sulawesi Utara untuk dievaluasi. Evaluasi itu dimaksudkan untuk memeriksa kesesuaiannya dengan peraturan perundang-undangan, kepentingan umum, dan aspek teknis penganggaran. Setelah evaluasi, pemerintah daerah bersama DPRD dapat melakukan penyempurnaan sebelum penetapan menjadi Peraturan Daerah.
Artinya, persetujuan bersama pada 11 September 2026 merupakan tahap penting, tetapi tidak boleh langsung disamakan dengan penetapan final. Dokumen rancangan awal yang menjadi dasar analisis ini justru dicetak lebih awal, pada 11 Agustus 2026, dan masih berstatus “Belum Terkunci.”
Status resmi dan angka yang berlaku perlu dipastikan melalui dokumen hasil evaluasi serta Perda yang telah ditetapkan.
Pembedaan ini penting agar masyarakat tidak mengambil kesimpulan berdasarkan angka dari tahap yang berbeda. Ia juga menjadi pengingat bahwa informasi anggaran perlu diperbarui seiring perkembangan proses pemerintahan.
Publik Berhak Mengetahui Apa yang Berubah
Pada akhirnya, Perubahan APBD bukan sekadar urusan pemerintah dan DPRD. Anggaran itu berasal dari sumber daya publik dan ditujukan untuk membiayai berbagai kebutuhan daerah.
Karena itu, keterbukaan dokumen merupakan bagian penting dari pertanggungjawaban.
Publik perlu dapat membandingkan rancangan awal dengan hasil pembahasan, melihat perubahan alokasi pada tingkat program dan kegiatan, serta memahami pertimbangan yang digunakan untuk menentukan prioritas.
Dalam konteks Tomohon, setidaknya ada beberapa pertanyaan yang masih membutuhkan jawaban resmi.
Apakah penurunan belanja modal gedung dan bangunan dalam rancangan awal tetap bertahan setelah pembahasan? Pos pendapatan mana yang menyebabkan kenaikan angka dalam paparan terbaru? Apa dasar perubahan target pajak dan retribusi? Untuk kebutuhan apa tambahan belanja barang dan jasa akan digunakan? Program mana yang menjadi prioritas setelah anggaran disesuaikan?
Pertanyaan-pertanyaan ini semestinya mendapat penjelasan dari pihak-pihak seperti Pemerintah Kota Tomohon, DPRD, serta perangkat daerah yang bertanggung jawab atas program terkait. Agar perubahan anggaran dapat dipahami secara utuh, sekaligus mencegah kesimpulan prematur mengenai proyek yang dibatalkan, program yang dikurangi, atau penggunaan dana yang dianggap tidak tepat.
Bagi masyarakat, informasi semacam ini bukan sekadar bahan untuk membaca laporan keuangan. Keterbukaan memungkinkan warga menilai apakah keputusan pemerintah sejalan dengan kebutuhan daerah dan apakah uang publik digunakan sesuai tujuan.
Pemerintah tentu menghadapi keterbatasan dalam menyusun anggaran. Pendapatan tidak selalu sesuai perkiraan, kebijakan dapat berubah, dan kebutuhan pembangunan harus disesuaikan dengan kemampuan keuangan. Namun, keterbatasan itu justru membuat penjelasan mengenai prioritas semakin diperlukan.
Jika sebuah program dikurangi, masyarakat perlu mengetahui alasannya. Jika suatu kegiatan memperoleh tambahan anggaran, pemerintah perlu menjelaskan tujuan dan hasil yang diharapkan. Jika rencana pembiayaan berubah, konsekuensinya terhadap pembangunan juga perlu diterangkan.
Dengan begitu, efisiensi tidak berhenti sebagai istilah dalam dokumen, melainkan dapat dinilai melalui keputusan dan hasil yang nyata.
Anggaran daerah pada akhirnya harus dinilai dari dampaknya terhadap kehidupan sehari-hari, termasuk kemampuan keluarga memenuhi kebutuhan dasar dan peluang ekonomi yang tersedia. Persoalan ini juga dibahas dalam politik yang berangkat dari kebutuhan rakyat, bukan sekadar podium.
Mengawal Angka Sampai Menjadi Manfaat
Persetujuan bersama DPRD dan Pemerintah Kota Tomohon pada September 2026 menandai kemajuan dalam proses pembahasan Perubahan APBD. Namun, ukuran keberhasilannya tidak berhenti pada selesainya rapat paripurna atau tercapainya keseimbangan dalam tabel anggaran.
Ada tahap berikutnya yang tidak kalah penting: memastikan angka yang telah melalui proses evaluasi dan penetapan diterjemahkan menjadi program yang jelas, pelaksanaan yang dapat diawasi, serta pelayanan yang dirasakan masyarakat.
Rancangan awal memperlihatkan perubahan besar pada belanja modal, kenaikan belanja operasi, penyesuaian target pendapatan, dan pengurangan defisit. Paparan setelah persetujuan bersama juga menunjukkan angka pendapatan, belanja, dan defisit yang berbeda dari rancangan sebelumnya.
Masyarakat Tomohon berhak mengetahui apa yang berubah, mengapa perubahan itu dilakukan, dan bagaimana pemerintah memastikan kebutuhan publik tetap menjadi pertimbangan utama.
Sebab, anggaran yang baik bukan hanya anggaran yang dapat disusun agar terlihat seimbang. Anggaran yang baik juga harus memiliki dasar perencanaan yang masuk akal, prioritas yang dapat diterangkan, dan penggunaan dana yang bisa dipertanggungjawabkan.
Angka-angka dalam APBD mungkin ditulis dengan banyak digit dan istilah teknis. Tetapi pada akhirnya, semua itu kembali kepada pertanyaan sederhana yang dapat dipahami siapa saja: uang publik digunakan untuk apa, keputusan diambil atas dasar apa, dan manfaatnya akan dirasakan oleh siapa?
Pertanyaan itulah yang perlu terus diajukan, bahkan setelah palu rapat paripurna diketuk.
Karena pengawasan terhadap anggaran tidak berakhir ketika angka disepakati. Justru sejak itulah masyarakat perlu memastikan bahwa setiap keputusan benar-benar dapat dipertanggungjawabkan.
Golkar Menyetujui, dengan Catatan Kritis
Di tengah persetujuan bersama DPRD dan Pemerintah Kota Tomohon atas Perubahan APBD 2026, Pendapat Akhir Fraksi Partai Golongan Karya memberikan sudut pandang yang patut diperhatikan. Fraksi dengan tujuh kursi di DPRD Kota Tomohon itu menyatakan menerima dan menyetujui Ranperda Perubahan APBD 2026 untuk ditetapkan menjadi Peraturan Daerah. Namun, persetujuan tersebut disertai sejumlah catatan mengenai prioritas belanja, konsolidasi fiskal, ketahanan daerah menghadapi risiko iklim, dan pengawasan pelaksanaan anggaran.
Dalam dokumen bertanggal 11 September 2026 itu, Golkar menegaskan bahwa perubahan APBD bukan sekadar penyesuaian angka, melainkan keputusan mengenai prioritas yang harus dilaksanakan dalam sisa tahun anggaran. Setiap rupiah, menurut fraksi ini, harus menghasilkan manfaat yang dapat dirasakan masyarakat.
Salah satu perhatian Golkar tertuju pada perubahan komposisi belanja. Berdasarkan lampiran Ranperda hasil pembahasan yang dirujuk dalam pendapat akhirnya, pendapatan daerah disesuaikan dari Rp536,72 miliar menjadi Rp549,83 miliar. Sementara itu, belanja daerah turun dari Rp578,04 miliar menjadi Rp554,01 miliar. Defisit yang semula direncanakan sebesar Rp41,32 miliar berkurang menjadi sekitar Rp4,18 miliar.
Golkar mengapresiasi penurunan defisit tersebut sebagai langkah konsolidasi fiskal. Namun, fraksi ini juga menyoroti perubahan komposisi belanja. Di tengah penurunan total belanja sekitar Rp24,04 miliar, belanja operasi justru bertambah sekitar Rp24,39 miliar. Belanja barang dan jasa meningkat sekitar Rp35,32 miliar, sedangkan belanja modal berkurang sekitar Rp47,80 miliar hingga berada pada kisaran Rp22,94 miliar.
Perhatian terhadap belanja modal itu beririsan dengan temuan dalam Rancangan Awal Ranperda Perubahan APBD 2026 per 11 Agustus 2026, yang menunjukkan belanja modal turun dari Rp70,73 miliar menjadi Rp21,77 miliar. Pertanyaannya tetap sama: kegiatan pembangunan apa yang mengalami penyesuaian, apa alasannya, dan bagaimana dampaknya terhadap kebutuhan masyarakat?
Meski demikian, kedua dokumen tersebut harus dibaca sesuai tahap pembahasannya. Angka dalam rancangan awal tidak otomatis sama dengan angka hasil pembahasan bersama. Karena itu, perubahan pada setiap program dan kegiatan tetap perlu ditelusuri melalui dokumen anggaran terbaru.
Golkar juga mengingatkan bahwa kenaikan belanja barang dan jasa tidak serta-merta menunjukkan pemborosan. Di dalamnya terdapat kebutuhan pelayanan kesehatan, obat-obatan, utilitas, dan pelayanan langsung kepada masyarakat. Yang harus dipastikan, menurut fraksi tersebut, adalah adanya keluaran yang terukur, penerima manfaat yang jelas, dan target penyelesaian yang realistis.
Selain soal fiskal, pendapat akhir Golkar memberi perhatian pada risiko El Niño dan dampaknya terhadap ketersediaan air, produksi pangan, serta kegiatan ekonomi. Fraksi ini meminta pemerintah memperkuat kesiapsiagaan, termasuk pengamanan sumber dan distribusi air, pemetaan wilayah rawan kekeringan dan kebakaran, dukungan terhadap sarana produksi pertanian, serta pengendalian harga dan pasokan pangan.
Kesiapsiagaan terhadap risiko iklim bukan hanya persoalan perkiraan cuaca, tetapi juga menyangkut perencanaan dan tindakan pemerintah daerah. Baca pula catatan tentang kesiapsiagaan Tomohon menghadapi perubahan musim.
Golkar turut mencatat alokasi Rp310,44 juta untuk penanganan dampak perubahan iklim pada tanaman pangan, hortikultura, dan perkebunan. Pemerintah diminta memastikan ketepatan lokasi, penerima manfaat, cakupan program, dan waktu pelaksanaan anggaran tersebut.
Pada bagian lain, Golkar menekankan pentingnya keadilan dalam distribusi program antarkelurahan dan antarkelompok masyarakat. Penentuan lokasi kegiatan dan penerima bantuan, menurut fraksi ini, harus berlandaskan kebutuhan serta indikator yang objektif, bukan kedekatan politik atau kepentingan kelompok.
Catatan tersebut memperlihatkan bahwa persetujuan terhadap rancangan anggaran tidak harus menghilangkan fungsi pengawasan. Golkar menerima Ranperda untuk ditetapkan menjadi Perda, tetapi meminta agar koreksi, penjelasan, kesepakatan, dan komitmen selama pembahasan dicantumkan dalam risalah rapat, ditindaklanjuti dalam penyempurnaan dokumen, dan menjadi dasar pengawasan pelaksanaan anggaran.
Konteks Politik dan Fungsi Pengawasan DPRD
Sikap Golkar itu menarik dibaca dalam konteks komposisi politik DPRD Kota Tomohon. Berdasarkan komposisi kursi yang menjadi konteks pembahasan ini, Fraksi PDI Perjuangan memiliki 15 kursi, Fraksi Partai Golkar tujuh kursi, dan Fraksi Partai Gerindra tiga kursi.
Kepemimpinan partai di tingkat kota juga memperlihatkan hubungan politik yang perlu dicermati. Wali Kota Tomohon Caroll J. A. Senduk merupakan Ketua DPC PDI Perjuangan Kota Tomohon, sedangkan Wakil Wali Kota Sendy G. A. Rumajar merupakan Ketua DPC Partai Gerindra Kota Tomohon.
Susunan tersebut memberi konteks untuk memahami dinamika hubungan antara legislatif dan eksekutif. Namun, hubungan kepemimpinan partai tidak dengan sendirinya membuktikan bahwa setiap keputusan fraksi selalu sejalan dengan pemerintah. Sikap politik masing-masing fraksi tetap perlu dinilai berdasarkan pernyataan resmi, pendapat akhir, dan tindakan mereka dalam pembahasan anggaran.
Dalam dokumen yang tersedia untuk penelaahan ini, pendapat akhir Golkar memberikan bahan yang jelas untuk menguji sejauh mana persetujuan anggaran disertai catatan pengawasan. Apakah hanya Golkar satu-satunya fraksi yang menyampaikan pandangan kritis?
Hal yang lebih mendasar bagi masyarakat bukan semata-mata fraksi mana yang menyetujui atau mengkritik anggaran. Publik perlu mengetahui apakah perbedaan pandangan tersebut menghasilkan penjelasan yang lebih terbuka, alokasi yang lebih tepat, dan pelaksanaan program yang dapat dipertanggungjawabkan.
Sebab, fungsi DPRD tidak berhenti pada memberikan persetujuan terhadap rancangan anggaran. Pengawasan setelah anggaran ditetapkan sama pentingnya, terutama ketika perubahan komposisi belanja berpotensi memengaruhi prioritas pembangunan dan pelayanan publik.
Pada akhirnya, catatan Golkar memperkuat pertanyaan utama dalam pembahasan Perubahan APBD 2026: bukan hanya berapa besar anggaran yang disepakati, melainkan juga bagaimana pemerintah menentukan prioritas, menjelaskan perubahan, dan memastikan uang publik menghasilkan manfaat nyata bagi masyarakat Tomohon.
Catatan Penulis:
Artikel ini disusun berdasarkan dua jenis sumber yang berbeda tahapnya. Pertama, Rancangan Awal Ranperda Perubahan APBD Kota Tomohon Tahun Anggaran 2026 dalam SIPD-RI, yang dicetak pada 11 Agustus 2026 dan masih berstatus “Belum Terkunci.” Kedua, informasi mengenai persetujuan bersama DPRD dan Pemerintah Kota Tomohon pada 11 September 2026, termasuk Pendapat Akhir Fraksi Golkar yang merujuk lampiran Ranperda hasil pembahasan.
Oleh karena itu, angka pada kedua tahap tidak dapat langsung dibandingkan sebagai angka final. Kepastian mengenai angka akhir, rincian program, dan alokasi perlu merujuk pada lampiran Ranperda hasil pembahasan, hasil evaluasi Gubernur Sulawesi Utara, serta Peraturan Daerah yang telah ditetapkan dan diundangkan.